Decyzja o zakupie kryptowalut często zaczyna się od prostego pytania: ile trzeba zainwestować w kryptowaluty, żeby miało to sens? Nie istnieje jedna właściwa kwota dla każdego, dlatego pokazuję praktyczne przedziały, sposób dopasowania wpłaty do budżetu, koszty, podatki oraz błędy, przez które początkujący tracą więcej, niż zakładali.
Najważniejsza kwota zależy od celu, budżetu i akceptowanego ryzyka
- Nie ma ustawowego minimum, a na wielu platformach można kupić ułamek kryptowaluty.
- Na naukę wystarczy zwykle 50-200 zł, ale mała wpłata nie eliminuje ryzyka straty.
- Rozsądny limit dla początkującego to często 2-5% całego portfela inwestycyjnego.
- Regularne zakupy za 100-500 zł miesięcznie ograniczają ryzyko wejścia w rynek w jednym, przypadkowym momencie.
- W Polsce zyski ze sprzedaży kryptowalut są opodatkowane stawką 19%, a koszty trzeba udokumentować.
Nie ma jednej minimalnej kwoty na start
W Polsce nie obowiązuje urzędowo ustalona minimalna kwota inwestycji w kryptowaluty. Na wielu giełdach można kupić część jednego bitcoina lub innego aktywa, więc cena całej monety nie powinna być dla początkującego barierą.
Praktycznie można zacząć nawet od kilkudziesięciu złotych, ale ja traktowałbym taką wpłatę przede wszystkim jako koszt nauki. Za 50-100 zł można sprawdzić, jak działa zlecenie, przelew, wypłata środków i zabezpieczenie konta, bez narażania dużej części oszczędności.
Moja orientacyjna skala wygląda następująco:
| Kwota | Do czego może służyć | Największe ograniczenie |
|---|---|---|
| 50-200 zł | Nauka obsługi platformy i obserwacja rynku | Opłaty mogą mieć odczuwalny wpływ na wynik |
| 300-1000 zł | Pierwsza mała pozycja inwestycyjna | Nadal możliwa jest szybka, duża strata |
| 100-500 zł miesięcznie | Regularne, stopniowe budowanie ekspozycji | Wymaga konsekwencji i dłuższego horyzontu |
| Powyżej 1000 zł | Większy udział w portfelu wysokiego ryzyka | Silniejsze emocje i większa strata nominalna |
To nie są minimalne wymagania rynku ani obietnica zysku. Są to praktyczne przedziały organizacyjne, które pomagają uniknąć dwóch skrajności: wejścia za symboliczną kwotę bez możliwości wyciągnięcia wniosków albo wpłacenia pieniędzy potrzebnych na codzienne życie.
Kwotę dopasuj do budżetu, a nie do ceny bitcoina
Najgorszym sposobem ustalania wpłaty jest patrzenie na to, ile kosztuje jedna pełna jednostka kryptowaluty. Liczy się nie cena całego bitcoina, lecz procent twojego majątku i miesięcznych oszczędności, który przeznaczasz na aktywo o wysokiej zmienności.
Sam przyjąłbym prostą kolejność. Najpierw poduszka finansowa, później spłata drogich zobowiązań, a dopiero potem inwestycje spekulacyjne. Jeżeli nie masz oszczędności na kilka miesięcy życia albo korzystasz z limitu na karcie kredytowej, kryptowaluty nie powinny być pierwszym miejscem dla wolnych pieniędzy.
Ostrożny limit dla początkującego
Dla osoby, która dopiero poznaje rynek, rozsądny może być udział kryptowalut na poziomie 2-5% całego portfela inwestycyjnego. Jeżeli masz 20 000 zł oszczędności przeznaczonych na inwestowanie, oznaczałoby to 400-1000 zł, ale tylko wtedy, gdy ewentualna utrata tej kwoty nie naruszy domowego budżetu.
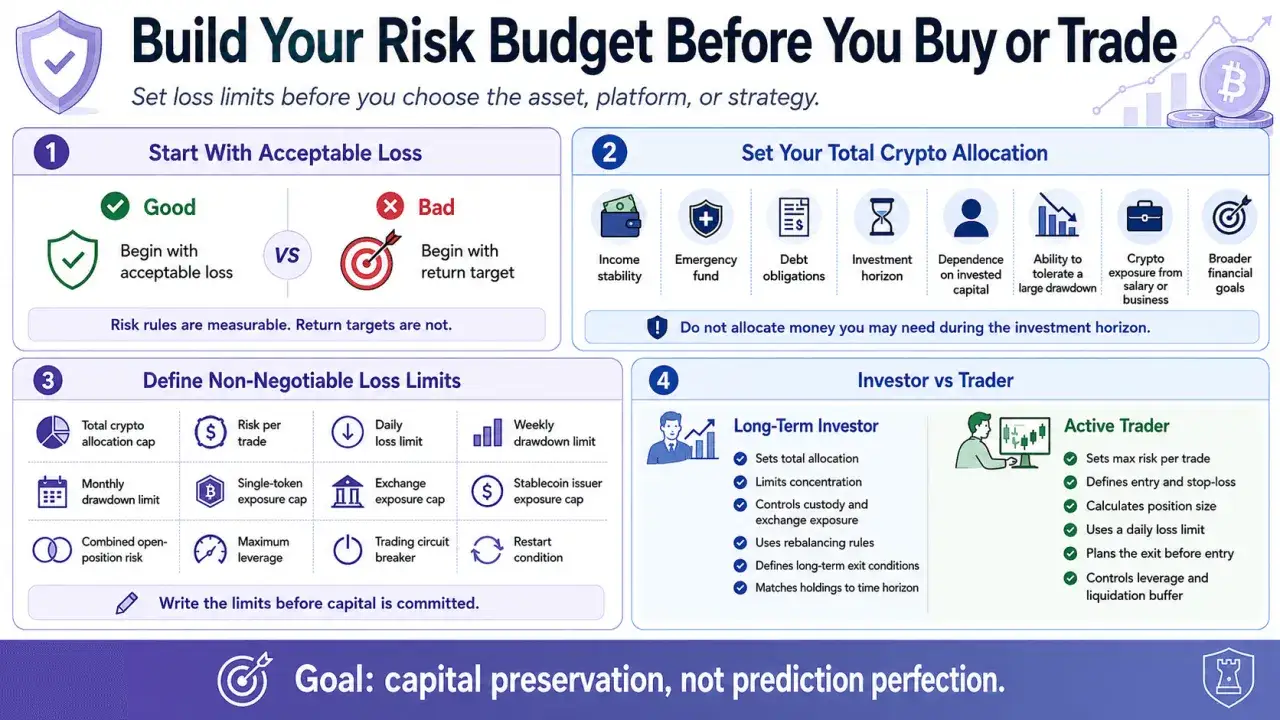
Nie traktuję tego procentu jako uniwersalnej recepty. Ktoś z wysokimi dochodami, dużą poduszką i doświadczeniem może świadomie zaakceptować większe ryzyko, a osoba zadłużona powinna zejść do zera. Najważniejsza jest strata, którą jesteś w stanie spokojnie udźwignąć, a nie kwota, która wygląda atrakcyjnie w czasie wzrostów.
Cel inwestycji zmienia odpowiedź
Jeśli chcesz tylko poznać mechanikę rynku, wystarczy 50-200 zł. Jeżeli budujesz długoterminową ekspozycję, bardziej logiczne może być odkładanie stałej kwoty, na przykład 100 lub 300 zł miesięcznie, zamiast jednorazowego zakupu za cały dostępny kapitał.
Nie zakładałbym z góry konkretnego zysku. Kryptowaluty mogą gwałtownie rosnąć, ale równie szybko tracić dużą część wartości. KNF wskazuje na wysoką zmienność, ryzyko oszustw, manipulacji oraz brak gwarancji podobnej do tej, która dotyczy depozytów bankowych.
Małe wpłaty regularne czy jeden większy zakup
Jednorazowa inwestycja jest prosta, ale wystawia cały kapitał na cenę z jednego dnia. Przy rynku, który potrafi zmienić się o kilkanaście procent w krótkim czasie, taki moment wejścia może mieć duże znaczenie.
Dlatego początkującym częściej sugeruję rozłożenie środków na kilka części. Strategia regularnych zakupów, nazywana czasem DCA, polega na inwestowaniu podobnej kwoty w ustalonych odstępach. Nie gwarantuje zysku, ale zmniejsza ryzyko podjęcia jednej złej decyzji w emocjach.
| Sposób | Kiedy może mieć sens | Ryzyko i wada |
|---|---|---|
| Jednorazowy zakup | Gdy masz jasno określony plan i akceptujesz zmienność | Cały kapitał trafia na rynek przy jednym kursie |
| Zakupy co tydzień | Gdy chcesz aktywnie obserwować rynek | Więcej transakcji i potencjalnie więcej opłat |
| Zakupy raz w miesiącu | Gdy inwestujesz z bieżących oszczędności | Wymaga regularności i cierpliwości |
Przykładowo zamiast wpłacać 1200 zł jednego dnia, można rozłożyć tę kwotę na sześć zakupów po 200 zł. Jeśli kurs spadnie po pierwszym zakupie, kolejne transze pozwolą nabyć aktywo taniej. Jeśli wzrośnie, część kapitału od początku pracuje, ale nie ma tu pewnego mechanizmu ochrony przed stratą.
Przy bardzo małych kwotach trzeba uważać na koszty. Jeżeli opłata za zakup i przewalutowanie wynosi łącznie 1,5%, przy transakcji za 100 zł koszt wyniesie około 1,50 zł. Dlatego lepiej sprawdzić cennik platformy i nie wykonywać wielu mikropłatności bez wyraźnej potrzeby.
Koszty i podatki potrafią zmienić wynik
Kwota przeznaczona na zakup nie jest jedynym wydatkiem. Trzeba uwzględnić prowizję transakcyjną, spread, koszt wpłaty oraz ewentualną opłatę za wypłatę. Spread to różnica między ceną kupna a ceną sprzedaży, która może być mniej widoczna niż zwykła prowizja.
Przed pierwszym zakupem porównałbym nie tylko reklamowaną opłatę, lecz pełny koszt transakcji. Tania prowizja nie zawsze oznacza najtańszy zakup, jeśli platforma oferuje niekorzystny kurs albo pobiera opłatę przy wypłacie środków.
Przeczytaj również: Postaw na ekspertów: skuteczne doradztwo księgowe w Gdańsku dla małych i średnich firm
Jak wygląda rozliczenie w Polsce
Według informacji Ministerstwa Finansów dochód z odpłatnego zbycia walut wirtualnych rozlicza się w formularzu PIT-38 według stawki 19%. Odpłatna sprzedaż obejmuje między innymi wymianę kryptowaluty na złote, towar, usługę lub inne prawo majątkowe.
Bezpośrednia wymiana jednej kryptowaluty na inną nie jest traktowana tak samo jak sprzedaż za walutę tradycyjną. Trzeba jednak zachowywać historię transakcji, potwierdzenia przelewów i zestawienia kosztów, ponieważ giełda nie musi wystawić za ciebie formularza PIT-8C ani PIT-11.
Do kosztów można zaliczyć udokumentowane wydatki bezpośrednio związane z nabyciem kryptowalut oraz koszty ich zbycia. Jeśli w danym roku kupisz aktywa, ale ich nie sprzedasz, poniesione koszty nadal trzeba prawidłowo wykazać, a niewykorzystana nadwyżka może przejść na kolejne lata.
Największe błędy przy pierwszej inwestycji
Najczęściej widzę nie problem ze zbyt małą kwotą, lecz z brakiem limitu straty. Początkujący kupuje za 500 zł, kurs spada, więc dokłada kolejne 500 zł, a później jeszcze więcej. W ten sposób niewielki eksperyment zamienia się w nieplanowaną ekspozycję na rynek.
- Nie finansuj zakupu kredytem, chwilówką ani limitem na karcie.
- Nie używaj dźwigni, jeśli nie rozumiesz mechanizmu likwidacji pozycji.
- Nie przeznaczaj całych oszczędności na jeden token.
- Nie kupuj pod wpływem obietnicy szybkiego i pewnego zysku.
- Nie przechowuj dużych środków na platformie, której zasad bezpieczeństwa nie rozumiesz.
Szczególnie ostrożnie podchodzę do projektów promowanych przez influencerów i anonimowe grupy. Wysoka stopa zwrotu przedstawiana jako pewnik jest zwykle sygnałem ostrzegawczym, a nie dowodem jakości inwestycji. Stratę można ograniczać planem, ale nie da się jej wyeliminować samą nazwą giełdy ani popularnością tokena.
Przed wpłatą pieniędzy włącz uwierzytelnianie dwuskładnikowe, ustaw unikalne hasło i sprawdź, czy korzystasz z prawidłowej aplikacji lub strony. Nigdy nie przekazuj nikomu frazy odzyskiwania portfela. Jej utrata albo ujawnienie może oznaczać trwałą utratę środków.
Rozsądny pierwszy krok nie musi być duży
Jeżeli masz poduszkę finansową, nie spłacasz drogich długów i akceptujesz możliwość utraty pieniędzy, pierwsza wpłata rzędu 50-200 zł może wystarczyć do nauki. Większe znaczenie niż sama suma ma to, czy masz plan, limit i dokumentację transakcji.
Przy dłuższym horyzoncie można rozważyć stałą kwotę miesięczną, na przykład 100-300 zł, ale nie należy traktować jej jako gwarancji budowania majątku. W mojej ocenie najzdrowsze podejście polega na tym, by kryptowaluty były dodatkiem do uporządkowanych finansów, a nie sposobem na ich ratowanie.