Przed złożeniem wniosku o pożyczkę dobrze wiedzieć, jak sprawdzić BIK i co właściwie wynika z takiej weryfikacji. Pokażę, jak pobrać raport krok po kroku, czym różni się bezpłatna kopia danych od płatnego raportu, jak czytać opóźnienia i zapytania oraz co zrobić, gdy znajdziesz nieprawidłowy wpis.
Najważniejsze informacje o sprawdzaniu historii w BIK
- Raport BIK pobierzesz po założeniu i zweryfikowaniu konta w oficjalnym Portalu BIK.
- Bezpłatna kopia danych przysługuje raz na 6 miesięcy, ale nie zawiera oceny punktowej ani rozbudowanych analiz.
- Samodzielne sprawdzenie raportu nie obniża scoringu BIK.
- BIK nie obejmuje wszystkich długów, dlatego przy problemach z płatnościami trzeba sprawdzić także rejestry BIG.
- Błędny wpis należy reklamować przede wszystkim w instytucji, która przekazała dane do BIK.
Co naprawdę sprawdzasz w BIK przed pożyczką
Biuro Informacji Kredytowej gromadzi informacje o kredytach, pożyczkach, kartach kredytowych, limitach i wybranych zobowiązaniach pozabankowych. W raporcie zobaczysz między innymi aktualne zadłużenie, historię spłat, opóźnienia oraz zapytania kredytowe.
To ważne rozróżnienie, bo BIK nie wydaje decyzji o przyznaniu finansowania. Bank albo firma pożyczkowa analizuje raport razem z dochodami, kosztami utrzymania, formą zatrudnienia i własnymi zasadami oceny ryzyka. Dobry raport pomaga, ale nie gwarantuje pozytywnej decyzji.
Raport może obejmować także pożyczki ratalne, zakupy z odroczoną płatnością i produkty przekazywane przez współpracujące firmy pozabankowe. Nie oznacza to jednak, że znajdzie się w nim każda faktura, mandat, czynsz czy rachunek za telefon. Takie zaległości mogą trafić do biur informacji gospodarczej, czyli BIG.
| Element | Co pokazuje | Dlaczego ma znaczenie |
|---|---|---|
| Historia spłat | Terminowość rat i ewentualne opóźnienia | Opóźnienia mogą obniżyć wiarygodność kredytową |
| Aktywne zobowiązania | Kwoty pozostałe do spłaty i miesięczne raty | Wpływają na ocenę zdolności kredytowej |
| Zapytania kredytowe | Instytucje, które sprawdzały dane | Pomagają wykryć nieautoryzowane wnioski |
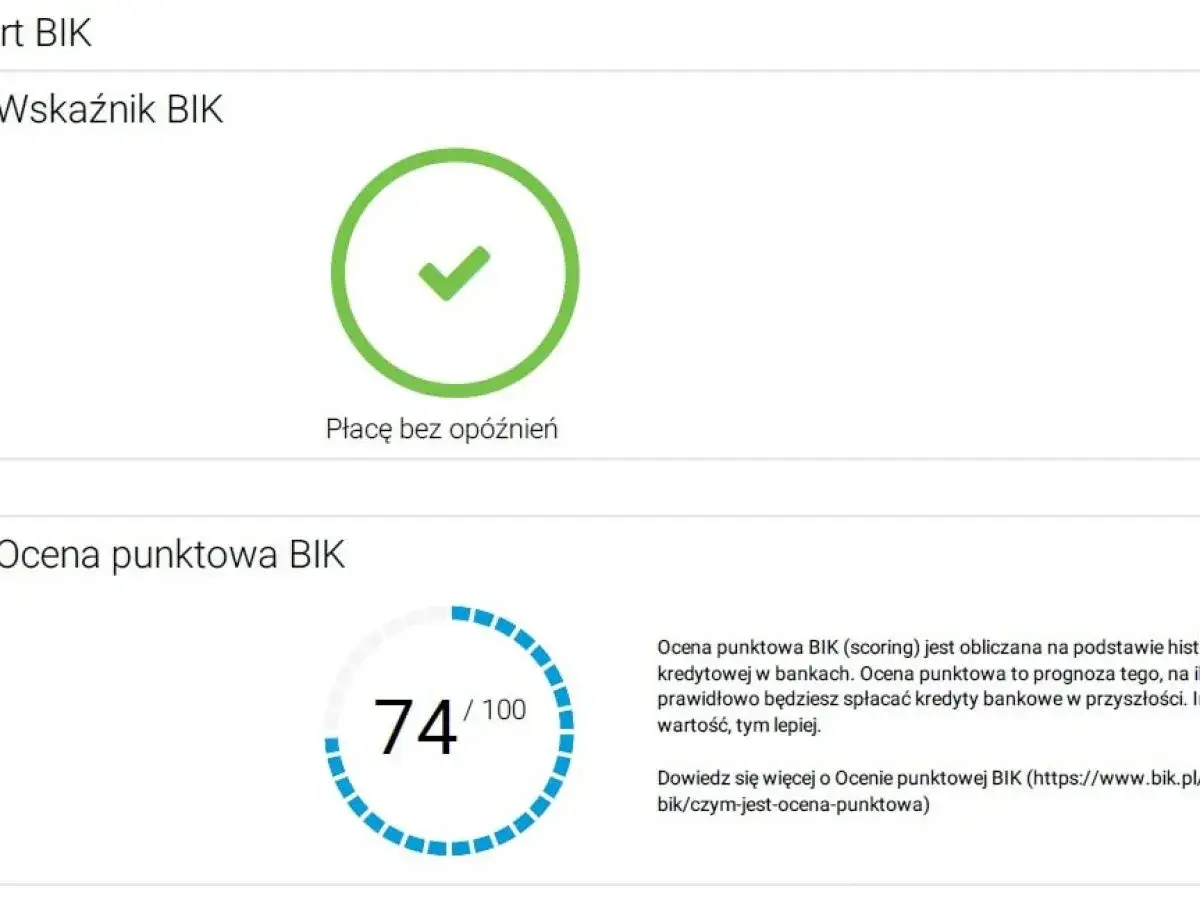
| Ocena punktowa | Wskaźnik tworzony na podstawie historii | Jest jednym z elementów oceny wniosku |
Najczęstszy błąd polega na utożsamianiu BIK z listą dłużników. Raport pokazuje również dobrze spłacane zobowiązania, więc sama obecność kredytu nie jest problemem. Z punktu widzenia pożyczkodawcy liczy się przede wszystkim regularność spłat i poziom obecnego obciążenia.
Jak pobrać raport BIK krok po kroku
Najbezpieczniej korzystać bezpośrednio z oficjalnego Portalu BIK. Nie podawaj numeru PESEL ani skanów dokumentów w przypadkowych serwisach oferujących „sprawdzenie BIK za darmo”, ponieważ część takich stron służy wyłącznie do pozyskiwania danych osobowych.
- Załóż konto w Portalu BIK i podaj wymagane dane identyfikacyjne.
- Potwierdź swoją tożsamość zgodnie z dostępną metodą weryfikacji.
- Zaloguj się do konta i wybierz raport dotyczący historii kredytowej.
- Opłać usługę, jeśli potrzebujesz pełnego raportu z oceną punktową i analizą.
- Pobierz dokument i sprawdź zobowiązania, spłaty, opóźnienia oraz zapytania.
Jeżeli interesuje Cię wyłącznie zakres danych przetwarzanych na Twój temat, możesz skorzystać z bezpłatnej kopii danych raz na 6 miesięcy. Wniosek składa się po zalogowaniu, korzystając z procedury realizacji praw wynikających z RODO.
Trzeba jednak uważać na nazewnictwo. Bezpłatna kopia danych nie jest tym samym co komercyjny Raport BIK. Nie zawiera między innymi oceny punktowej ani wszystkich zestawień analitycznych, dlatego przed wnioskiem o pożyczkę pełny raport jest zwykle wygodniejszy.
Darmowa kopia danych czy płatny Raport BIK
Wybór zależy od celu. Gdy chcesz sprawdzić, czy BIK przetwarza Twoje dane i jakie zobowiązania zostały zgłoszone, bezpłatna kopia może wystarczyć. Jeżeli przygotowujesz się do kredytu lub pożyczki, lepszym narzędziem będzie pełny raport z uporządkowaną historią i wskaźnikami.
| Rozwiązanie | Koszt | Co otrzymujesz | Kiedy wybrać |
|---|---|---|---|
| Kopia danych | 0 zł, raz na 6 miesięcy | Zestawienie przetwarzanych danych i zobowiązań | Gdy chcesz zweryfikować zakres informacji lub wykryć cudzy kredyt |
| Pojedynczy Raport BIK | W sprawdzonym cenniku portalu 59 zł za sztukę | Historia spłat, wskaźniki, ocena punktowa i analiza | Przed wnioskiem o finansowanie lub po odmowie |
| Pakiet raportów i alertów | Zależnie od aktualnej oferty | Raporty okresowe oraz powiadomienia o zapytaniach | Przy częstym monitorowaniu historii i ochronie przed wyłudzeniem |
Ceny usług mogą się zmieniać, dlatego przed zakupem sprawdź kwotę wyświetloną w aktualnym cenniku. Zwróć też uwagę, czy wybierasz jednorazowy raport, czy płatną subskrypcję. To drobny szczegół, który potrafi mieć znaczenie, gdy usługa odnawia się automatycznie.
Samodzielne pobranie raportu i sprawdzenie własnej oceny punktowej nie obniża scoringu BIK. Nie musisz więc obawiać się, że kontrola własnej historii zaszkodzi Ci przy późniejszym wniosku. Inaczej wygląda sytuacja z wnioskami składanymi do instytucji, ponieważ każdy pożyczkodawca może stosować własne zasady oceny zapytań.
Jak czytać raport przed złożeniem wniosku
Nie zaczynam od samej liczby punktów. Najpierw sprawdzam, czy wszystkie zobowiązania są moje, czy kwoty się zgadzają i czy ostatnie raty zostały oznaczone jako spłacone w terminie. Scoring jest skrótem historii, a nie pełnym wyjaśnieniem sytuacji.
Aktywne zobowiązania i raty
Porównaj raport z umowami, harmonogramami i aplikacjami bankowymi. Szukaj nie tylko kredytów gotówkowych, lecz także kart, limitów w koncie, zakupów ratalnych i pożyczek pozabankowych. Niewykorzystany limit również może być brany pod uwagę przy ocenie obciążenia.
Opóźnienia w spłacie
Jednorazowe drobne opóźnienie nie zawsze przekreśla możliwość uzyskania pożyczki, ale powtarzające się zaległości mogą wyraźnie pogorszyć ocenę. Szczególnie ważne są informacje o długotrwałym opóźnieniu i zaległości, która nadal nie została uregulowana.
Jeżeli rata jest oznaczona jako spłacona z opóźnieniem, nie zakładaj od razu, że to pomyłka. Sprawdź historię transakcji i datę zaksięgowania wpłaty. Czasem problemem nie jest brak pieniędzy, lecz przelew wykonany po terminie albo niedopłata kilku groszy.
Przeczytaj również: Oddziały Inbank w Polsce - Lista oddziałów, adresy i lokalizacja w różnych miastach
Zapytania kredytowe
W raporcie zobaczysz, które instytucje pytały o Twoje dane. Jeśli rozpoznajesz każde zapytanie, nie ma powodu do niepokoju. Jeżeli pojawia się firma, z którą nie miałeś kontaktu, potraktuj to jako sygnał do wyjaśnienia, zwłaszcza gdy niedawno doszło do wycieku danych.
Według aktualnych informacji BIK samodzielne sprawdzanie raportu nie wpływa na ocenę punktową, a zapytania nie są uwzględniane przy jej wyliczaniu. Pożyczkodawca może jednak brać pod uwagę zapytania w swoim wewnętrznym modelu, dlatego nie składałbym wielu wniosków bez porównania warunków i bez sprawdzenia, jak dana firma kwalifikuje zapytanie.
Co zrobić przy błędnym wpisie albo cudzym kredycie
Jeśli znajdziesz zobowiązanie, którego nie zaciągałeś, działaj od razu. Zapisz nazwę instytucji, numer zobowiązania, daty i kwoty widoczne w raporcie. Następnie skontaktuj się z bankiem albo firmą pożyczkową, która przekazała dane do BIK, i złóż reklamację dotyczącą nieprawidłowych informacji.
BIK nie może samodzielnie zmienić danych przekazanych przez bank lub firmę pożyczkową. Korekta zwykle wymaga wyjaśnienia u źródła, dlatego warto dołączyć potwierdzenia spłat, umowę, korespondencję lub dokumenty potwierdzające kradzież tożsamości.
Gdy podejrzewasz wyłudzenie, nie ograniczaj się do reklamacji. Zastrzeż dokument tożsamości, rozważ zastrzeżenie kredytowe i zgłoś sprawę na policję. Przydatne są także Alerty BIK, które mogą powiadomić o próbie sprawdzenia danych lub zaciągnięcia zobowiązania.
Pamiętaj, że raport BIK nie jest pełnym monitoringiem wszystkich możliwych długów. Jeżeli problem dotyczy niezapłaconego rachunku za telefon, czynszu, alimentów albo faktury, sprawdź również odpowiednie biura informacji gospodarczej. Dopiero takie szersze spojrzenie pokazuje, co potencjalny pożyczkodawca może znaleźć poza samym BIK.
Raport najlepiej sprawdzić zanim potrzebujesz pieniędzy
Najrozsądniejszy moment na kontrolę historii to kilka tygodni przed złożeniem wniosku o pożyczkę, a nie dzień po otrzymaniu odmowy. Masz wtedy czas na wyjaśnienie błędu, zamknięcie nieużywanego limitu albo uregulowanie zaległości bez nerwowych decyzji.
Moje praktyczne podejście jest proste. Najpierw korzystam z bezpłatnej kopii danych, gdy chcę sprawdzić, co znajduje się w bazie, a przed większym finansowaniem wybieram pełny raport. Największą wartość daje nie sama liczba punktów, lecz zrozumienie całej historii i poprawienie tego, co rzeczywiście może utrudnić uzyskanie pieniędzy.