
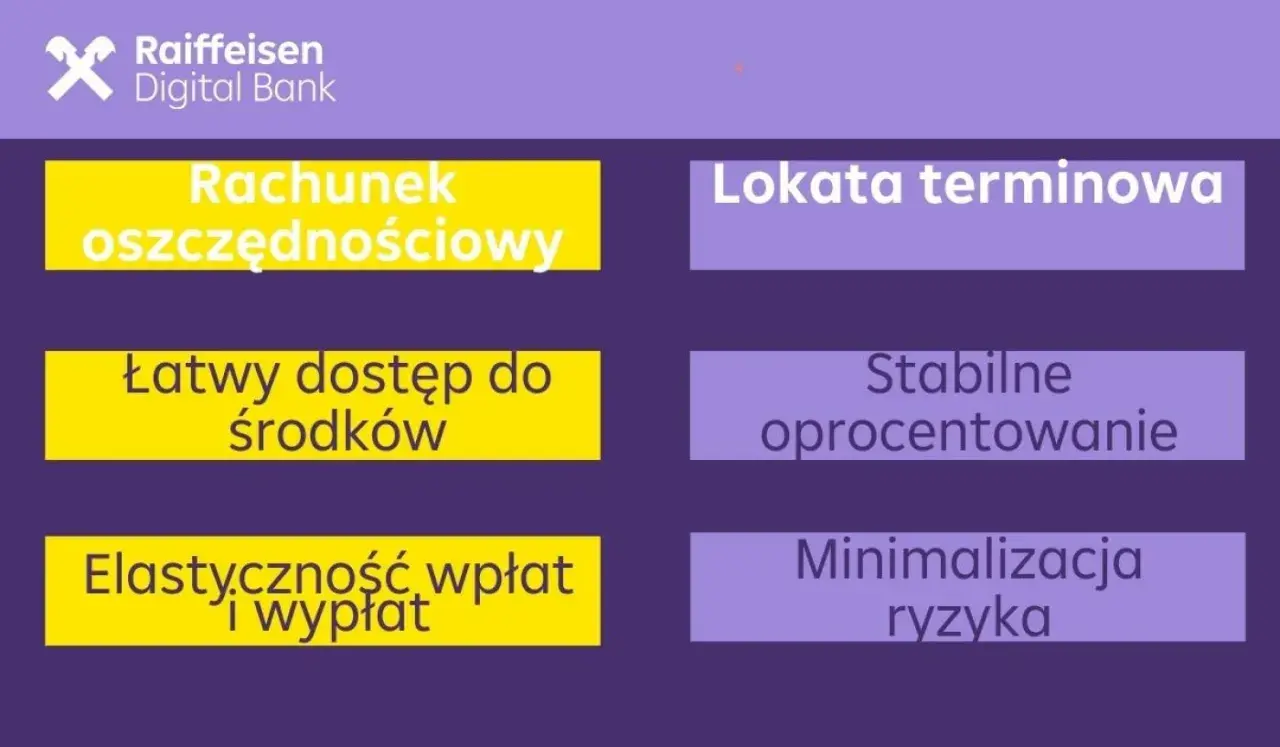
Masz odłożone pieniądze i chcesz, żeby nie leżały bezczynnie, ale jednocześnie nie chcesz zamrażać ich na kilka miesięcy? Dylemat lokata czy konto oszczędnościowe sprowadza się przede wszystkim do dwóch kwestii: jak szybko potrzebujesz dostępu do środków oraz czy ważniejsza jest dla Ciebie elastyczność, czy z góry znany wynik. Pokażę, czym różnią się oba rozwiązania, jak policzyć realny zysk po podatku i kiedy najlepiej połączyć je w jeden plan.
Najlepszy wybór zależy od terminu i płynności pieniędzy
- Konto oszczędnościowe sprawdza się, gdy możesz potrzebować pieniędzy w dowolnym momencie.
- Lokata pasuje do środków, których nie planujesz ruszać przez określony czas.
- Oprocentowanie konta jest zwykle zmienne, a lokaty najczęściej mają stawkę stałą.
- Od odsetek bank pobiera 19% podatku, dlatego warto porównywać kwoty netto.
- Promocyjna stawka często obowiązuje tylko dla nowych klientów, nowych środków albo ograniczonej kwoty.
Lokata czy konto oszczędnościowe w praktyce
Lokata terminowa to umowa, w której wpłacasz określoną kwotę na ustalony czas, na przykład 3, 6 albo 12 miesięcy. W zamian otrzymujesz z góry określone oprocentowanie. Największą zaletą jest przewidywalność, choć wcześniejsze zerwanie lokaty może oznaczać utratę części lub całości odsetek.
Konto oszczędnościowe działa bardziej elastycznie. Możesz dopłacać pieniądze i zwykle wypłacać je bez zamykania rachunku, ale bank może zmienić oprocentowanie, a niektóre oferty ograniczają liczbę bezpłatnych przelewów. W mojej ocenie to przede wszystkim narzędzie do budowania poduszki finansowej, a nie sposób na długoterminowe pomnażanie kapitału.
| Kryterium | Lokata terminowa | Konto oszczędnościowe |
|---|---|---|
| Dostęp do pieniędzy | Ograniczony do końca okresu lokaty | Zwykle swobodny, choć mogą obowiązywać limity przelewów |
| Oprocentowanie | Najczęściej stałe | Zwykle zmienne |
| Dopłaty | Zazwyczaj brak | Możliwe w dowolnym momencie |
| Ryzyko utraty odsetek | Możliwe przy wcześniejszym zerwaniu | Zwykle brak przy wypłacie środków |
| Najlepsze zastosowanie | Środki niepotrzebne przez określony czas | Poduszka finansowa i oszczędności na niepewny termin |
Nie patrzę więc wyłącznie na sam procent. Wyższe oprocentowanie nie zawsze oznacza lepszą ofertę, jeśli w zamian tracisz dostęp do pieniędzy albo musisz spełnić trudne warunki.

Kiedy konto oszczędnościowe daje przewagę
Konto oszczędnościowe wygrywa wtedy, gdy nie znasz dokładnego terminu wykorzystania pieniędzy. Tak jest choćby przy funduszu awaryjnym, oszczędzaniu na remont albo odkładaniu pieniędzy na wkład własny, gdy data zakupu może się przesunąć.
Najważniejsza jest tu płynność, czyli możliwość szybkiego skorzystania ze środków bez zamykania produktu. Jeżeli nagle zepsuje się samochód albo pojawi się pilny wydatek medyczny, nie musisz negocjować wcześniejszego zakończenia lokaty i sprawdzać, ile odsetek zostanie Ci wypłaconych.
Na co uważać przy oprocentowaniu konta
Oprocentowanie konta oszczędnościowego może być zmienne, dlatego stawka widoczna w dniu otwarcia rachunku nie musi obowiązywać przez cały rok. Promocje często trwają 60, 90 albo 180 dni, dotyczą wyłącznie nowych środków i mają określony limit kwotowy.
Przed założeniem konta sprawdzam cztery elementy. Po pierwsze, jak długo trwa podwyższone oprocentowanie. Po drugie, jaka stawka obowiązuje po promocji. Po trzecie, czy bank wymaga konta osobistego, wpływu wynagrodzenia albo aktywności kartą. Po czwarte, ile kosztuje kolejny przelew wychodzący.
- Sprawdź, czy promocja dotyczy całej kwoty, czy tylko określonego limitu.
- Ustal, jak bank definiuje „nowe środki”.
- Policz, ile bezpłatnych wypłat lub przelewów przysługuje w miesiącu.
- Zapisz datę zakończenia promocji, żeby później nie przeoczyć spadku oprocentowania.
To właśnie warunki dodatkowe najczęściej decydują o wyniku. Konto z nominalną stawką 6% może okazać się mniej atrakcyjne niż prostsza oferta na 5%, jeśli wysoka stawka obejmuje tylko niewielką część oszczędności.
Kiedy lokata ma więcej sensu
Lokata jest dobrym rozwiązaniem, gdy masz jasno określony cel i wiesz, że pieniądze nie będą Ci potrzebne przed konkretną datą. Może chodzić o środki na podatek, planowany zakup za pół roku albo część oszczędności, która ma po prostu spokojnie pracować.
W tym przypadku doceniam przede wszystkim stałe oprocentowanie. Nawet jeśli bank później zmieni tabelę oprocentowania, warunki już zawartej lokaty pozostają określone w umowie. To ułatwia planowanie i ogranicza pokusę ciągłego przenoszenia pieniędzy między ofertami.
Wcześniejsze zerwanie może zmienić wynik
Najczęstszy błąd polega na założeniu lokaty z całym kapitałem, mimo że część pieniędzy może być potrzebna wcześniej. W regulaminie trzeba sprawdzić, czy przedterminowe zakończenie oznacza utratę wszystkich odsetek, tylko części odsetek, czy może dodatkową opłatę.
Dlatego nie lokowałbym na 12 miesięcy całej poduszki finansowej. Bezpieczniejszy jest podział. Kwota na nagłe wydatki powinna zostać płynna, a dopiero nadwyżkę można przeznaczyć na lokatę.
Drabina lokat zamiast jednego terminu
Przy większych oszczędnościach można rozłożyć pieniądze na kilka lokat z różnymi terminami zapadalności. Przykładowo 30 000 zł da się podzielić na trzy części po 10 000 zł i ulokować je na 3, 6 oraz 12 miesięcy.
Taki układ zmniejsza ryzyko, że całość kapitału będzie niedostępna w jednym momencie. Daje też możliwość regularnego sprawdzania nowych ofert. Nie jest to rozwiązanie idealne, bo wymaga pilnowania terminów, ale zwykle jest praktyczniejsze niż jedna duża lokata.
Policz zysk po podatku, a nie tylko oprocentowanie
Bank podaje oprocentowanie w skali roku, nawet gdy lokata trwa tylko kilka miesięcy. Żeby oszacować odsetki, można użyć prostego wzoru: kwota razy oprocentowanie roczne razy część roku. Od uzyskanej kwoty brutto trzeba odjąć 19% podatku od zysków kapitałowych.
Przykład jest bardziej wymowny niż sama reklama. Przy 10 000 zł i oprocentowaniu 5,5% w skali roku trzy miesiące dają około 137,50 zł odsetek brutto. Po potrąceniu podatku zostaje około 111,38 zł netto, pomijając różnice wynikające z dokładnej liczby dni i sposobu naliczania odsetek.
Przy tej samej kwocie i stawce 6% na rok odsetki brutto wyniosłyby 600 zł, a zysk po podatku około 486 zł. Taki rachunek szybko pokazuje, czy warto przenosić środki dla różnicy wynoszącej 0,2 punktu procentowego, czy gra nie jest warta zachodu.
Co jeszcze wpływa na realny wynik
- Okres promocji, bo wysoka stawka może obowiązywać tylko przez kilka miesięcy.
- Limit kwoty, który sprawia, że część pieniędzy pracuje na niższym oprocentowaniu.
- Częstotliwość kapitalizacji, czyli moment dopisywania odsetek do kapitału.
- Opłaty za rachunek lub wymagane produkty dodatkowe.
- Warunki odnowienia lokaty, jeśli po terminie środki automatycznie przechodzą na słabiej oprocentowany wariant.
Ministerstwo Finansów wskazuje, że odsetki od lokat podlegają 19-procentowemu zryczałtowanemu podatkowi. W praktyce bank pobiera go automatycznie, więc klient otrzymuje już kwotę pomniejszoną o podatek.
Bezpieczeństwo, promocje i pułapki ofert
Lokaty i rachunki oszczędnościowe w bankach objętych systemem gwarantowania depozytów są chronione przez Bankowy Fundusz Gwarancyjny. Limit wynosi równowartość 100 000 euro na osobę w jednym banku, przy czym bierze się pod uwagę łączną kwotę środków na wszystkich rachunkach w tej instytucji.
To ważne przy większym kapitale. Jeśli masz w jednym banku konto osobiste, oszczędnościowe i kilka lokat, limit gwarancji nie liczy się osobno dla każdego produktu. Przy kwotach przekraczających równowartość 100 000 euro rozsądne może być rozłożenie środków między różne banki.
Promocje również wymagają chłodnej oceny. Hasło „do 7%” może oznaczać stawkę dostępną tylko dla nowych klientów, nowych środków i kwoty nieprzekraczającej na przykład 50 000 zł. Słowo „do” jest tu ważniejsze niż sama liczba, dlatego zawsze czytam tabelę oprocentowania i regulamin.
Błędy, które obniżają zysk
- Założenie lokaty pieniędzmi, które mogą być potrzebne za miesiąc.
- Porównywanie oprocentowania brutto z kwotą odsetek netto.
- Pominięcie opłat za konto osobiste wymagane do uzyskania promocji.
- Brak sprawdzenia, co dzieje się po zakończeniu lokaty lub promocji.
- Trzymanie całych oszczędności w jednym banku mimo przekroczenia limitu gwarancji.
Jak wybrać rozwiązanie dla konkretnej sytuacji
Ja podejmuję decyzję w trzech krokach. Najpierw określam, kiedy najwcześniej mogę potrzebować pieniędzy. Później sprawdzam, czy mam już osobną poduszkę finansową. Dopiero na końcu porównuję oprocentowanie i warunki oferty.
Wybierz konto oszczędnościowe, gdy
- budujesz poduszkę finansową,
- regularnie dopłacasz do oszczędności,
- termin wydatku jest niepewny,
- możesz potrzebować części pieniędzy bez ostrzeżenia.
Przeczytaj również: Jakie bankomaty są w Kłodzku? Sprawdź wypłatę w Kłodzku
Wybierz lokatę, gdy
- znasz termin, w którym wykorzystasz środki,
- chcesz zablokować oprocentowanie na określony czas,
- masz już pieniądze awaryjne na łatwo dostępnym rachunku,
- zależy Ci na ograniczeniu pokusy wydawania oszczędności.
W wielu przypadkach najlepsza odpowiedź nie brzmi „jedno albo drugie”. Konto oszczędnościowe może obsługiwać bieżącą rezerwę, a nadwyżka może trafiać na lokaty o różnych terminach. Taki podział łączy dostępność pieniędzy z większą przewidywalnością zysku.
Najrozsądniejszy plan zaczyna się od podziału pieniędzy
Jeżeli nie masz jeszcze poduszki finansowej, zacząłbym od konta oszczędnościowego i zgromadzenia równowartości kilku miesięcznych kosztów życia. Dopiero środki ponad tę rezerwę warto rozważyć przy lokowaniu terminowym.
Nie ma jednej uniwersalnie najlepszej stawki. Dobra oferta to taka, która pasuje do terminu, kwoty i Twojej tolerancji na ograniczenia. Najpierw zabezpiecz płynność, później optymalizuj oprocentowanie, bo utrata dostępu do pieniędzy może kosztować więcej niż kilka dodatkowych złotych odsetek.
