Gdy rentowność dziesięcioletnich obligacji skarbowych rośnie, zmienia się nie tylko atrakcyjność długu, lecz także koszt kredytu, wycena funduszy obligacyjnych i oczekiwania wobec polskiej gospodarki. Wyjaśniam, czym jest ten wskaźnik, jak odczytywać bieżące notowania, dlaczego zależy od decyzji NBP oraz czym różni się od oprocentowania detalicznych obligacji 10-letnich.
Najważniejsze informacje o polskiej dziesięciolatce w jednym miejscu
- Rentowność pokazuje oczekiwaną przez rynek roczną stopę zwrotu z obligacji utrzymywanej do wykupu.
- Według notowań z 11 września 2026 roku rentowność polskich obligacji 10-letnich wynosiła około 6,30%.
- NBP nie ustala rentowności dziesięciolatek. Wpływa na nią rynek, inflacja, stopy procentowe i sytuacja fiskalna państwa.
- Wzrost rentowności oznacza zwykle spadek ceny wcześniej wyemitowanych obligacji o stałym kuponie.
- Rentowność rynkowych obligacji skarbowych to nie to samo co oprocentowanie detalicznych obligacji EDO.
Co właściwie oznacza rentowność obligacji 10-letnich NBP
Najpierw ważne doprecyzowanie. Sformułowanie dotyczące rentowności obligacji 10-letnich NBP jest skrótem myślowym. Chodzi o rentowność 10-letnich obligacji skarbowych Polski, którą NBP publikuje lub pomaga monitorować jako wskaźnik rynku finansowego. Same papiery emituje Skarb Państwa, a ich wycena powstaje przede wszystkim na rynku.
Rentowność mówi, jakiego zwrotu inwestor oczekuje za pożyczenie państwu pieniędzy na około dziesięć lat. Nie jest to po prostu oprocentowanie zapisane na obligacji. Uwzględnia także cenę zakupu papieru, wysokość kuponu, termin wykupu oraz różnicę między ceną rynkową a wartością nominalną.
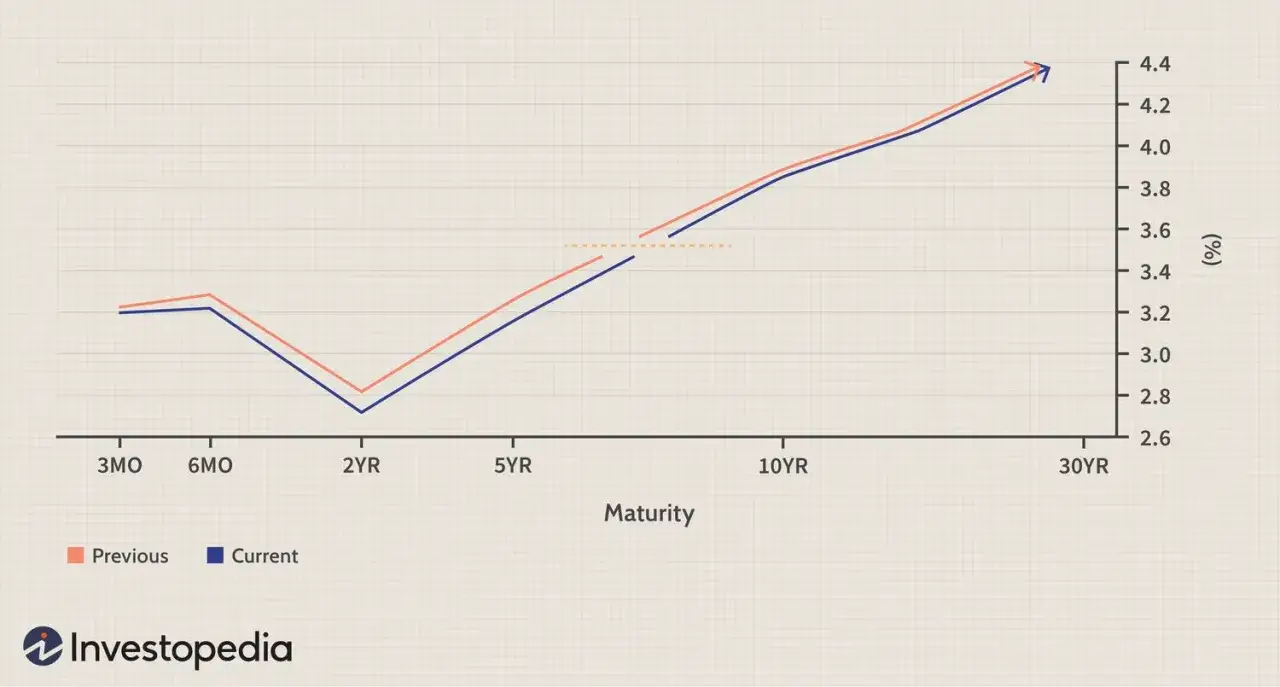
W notowaniach z 11 września 2026 roku polskie obligacje 10-letnie miały rentowność około 6,30%. To wartość rynkowa zmieniająca się w trakcie sesji, dlatego nie należy traktować jej jak stałego oprocentowania lokaty. Puls Biznesu pokazywał tego dnia również rentowność papierów 2-letnich na poziomie około 4,55% i 5-letnich około 5,76%, co dobrze obrazuje kształt całej krzywej dochodowości.
Rentowność a oprocentowanie obligacji
Załóżmy, że obligacja ma wartość nominalną 1000 zł i kupon 5%, czyli wypłaca 50 zł odsetek rocznie. Jeśli inwestor może kupić ją na rynku za 900 zł, jego bieżąca stopa dochodu wynosi około 5,56%, a po uwzględnieniu wykupu po 1000 zł całkowita rentowność będzie jeszcze wyższa.
To dlatego dwa papiery z takim samym kuponem mogą mieć inną rentowność. W praktyce najważniejsza zasada brzmi: cena obligacji i jej rentowność poruszają się w przeciwnych kierunkach. Gdy inwestorzy żądają wyższego zwrotu, cena istniejących papierów spada.
Dlaczego rentowność dziesięciolatek rośnie albo spada
Dziesięcioletnia obligacja jest szczególnie wrażliwa na oczekiwania dotyczące przyszłości. Rynek nie patrzy wyłącznie na dzisiejszą stopę NBP, lecz próbuje wycenić średni poziom stóp procentowych i inflacji w kolejnych latach.
Inflacja i oczekiwania inflacyjne
Jeśli inwestorzy obawiają się, że ceny będą szybko rosły, żądają wyższej rentowności, aby zachować realną wartość kapitału. Wzrost inflacji może więc prowadzić do spadku cen obligacji i podniesienia ich rentowności. Dla osoby kupującej papier dziś oznacza to potencjalnie wyższy zwrot, ale dla posiadacza starszej obligacji stałokuponowej oznacza stratę na wycenie.
Decyzje Rady Polityki Pieniężnej
Obniżka stóp NBP często sprzyja spadkowi rentowności krótkich papierów. Przy dziesięciolatkach reakcja nie musi być jednak natychmiastowa ani jednoznaczna. Jeżeli rynek uzna, że niższe stopy pobudzą gospodarkę i w przyszłości podniosą inflację, długoterminowa rentowność może nawet wzrosnąć.
Potrzeby pożyczkowe państwa
Duża podaż nowych obligacji oznacza, że państwo musi znaleźć więcej kupujących. Aby ich przyciągnąć, rynek może zażądać wyższej rentowności. Znaczenie mają również deficyt budżetowy, poziom długu publicznego, wydatki obronne i ocena wiarygodności kredytowej Polski.
Nie oznacza to automatycznie problemów z wypłacalnością. Wyższa rentowność może po prostu odzwierciedlać większą premię za ryzyko i dłuższy termin inwestycji. Właśnie dlatego sam poziom 6% nie mówi jeszcze, czy obligacje są tanie, drogie ani atrakcyjne.
Jak czytać aktualne notowania i nie pomylić wskaźników
W tabelach finansowych można znaleźć kilka podobnych wartości. Najczęściej występują rentowność, zmiana dzienna, zmiana miesięczna oraz termin zapadalności. Przy szybkim przeglądaniu notowań łatwo pomylić zmianę o 0,03 punktu procentowego ze zmianą o 3%.
| Element notowania | Co oznacza |
|---|---|
| Rentowność 10-letnia | Orientacyjny roczny zwrot z rynkowej obligacji utrzymywanej do wykupu. |
| Zmiana dzienna | Różnica względem poprzedniego zamknięcia, często podawana w punktach procentowych. |
| Termin zapadalności | Czas pozostały do zwrotu wartości nominalnej obligacji. |
| Kupon | Odsetki zapisane w warunkach konkretnej emisji. |
| Spread | Różnica rentowności między dwoma papierami, na przykład Polską i Niemcami. |
Jeden punkt bazowy to 0,01 punktu procentowego. Wzrost rentowności z 6,00% do 6,30% oznacza więc zmianę o 30 punktów bazowych. Dla analityka to istotna informacja, ale dla inwestora indywidualnego ważniejsze jest sprawdzenie, czy zmiana utrzymuje się przez tygodnie lub miesiące, a nie tylko przez jedną sesję.
Samą wartość najlepiej zestawić z rentownością obligacji 2- i 5-letnich, inflacją oraz stopą referencyjną NBP. Jeśli dziesięciolatki wyraźnie drożeją względem krótkich papierów, rynek może sygnalizować większą niepewność dotyczącą inflacji, długu lub wzrostu gospodarczego.
Co wzrost rentowności oznacza dla inwestora
Wpływ zależy od tego, jaki instrument inwestor posiada. Osoba kupująca nową obligację po wzroście rentowności może uzyskać lepsze warunki. Posiadacz funduszu obligacyjnego lub wcześniej kupionego papieru o stałym kuponie może natomiast zobaczyć spadek wartości inwestycji.
Obligacje kupione na rynku wtórnym
Jeżeli kupisz obligację po cenie rynkowej i zatrzymasz ją do wykupu, krótkoterminowe wahania ceny mają mniejsze znaczenie, o ile emitent spłaci zobowiązanie. Gdy sprzedasz ją wcześniej, wynik zależy od aktualnej ceny. Wzrost rentowności może wtedy oznaczać stratę kapitałową, nawet jeśli papier regularnie wypłaca kupon.
Fundusze i ETF-y obligacyjne
Fundusz obligacyjny nie ma jednej daty wykupu całego portfela. Jego jednostki są codziennie wyceniane według wartości posiadanych papierów. Z tego powodu fundusz z dużym udziałem obligacji 10-letnich może tracić na wartości, gdy rentowności rosną. Im dłuższy średni termin portfela, tym większa wrażliwość na zmiany stóp.
Przeczytaj również: Kurs euro w Legnicy - Najnowsze informacje o kursie i wymiana walut w Legnicy
Kredyty i gospodarka
Rentowność obligacji nie wyznacza bezpośrednio raty kredytu hipotecznego, ale jest ważnym sygnałem dla kosztu finansowania. Wyższe rentowności mogą podnosić koszt emisji długu przez banki i przedsiębiorstwa, a w konsekwencji wpływać na oprocentowanie nowych kredytów oraz decyzje inwestycyjne firm.
W praktyce nie traktuję jednej sesji wzrostowej jako powodu do gwałtownych zmian w portfelu. Znacznie więcej mówi trend, różnica między terminami zapadalności i przyczyna ruchu niż sama liczba wyświetlana na ekranie.
Obligacje rynkowe a detaliczne 10-latki EDO
To jedno z najczęstszych źródeł nieporozumień. Rynkowa obligacja skarbowa 10-letnia jest kupowana i sprzedawana po cenie zmieniającej się każdego dnia. Detaliczna obligacja EDO ma natomiast zasady oprocentowania określone w ofercie Ministerstwa Finansów i jest przeznaczona głównie dla oszczędzających indywidualnie.
| Cecha | Obligacja rynkowa 10-letnia | Obligacja detaliczna EDO |
|---|---|---|
| Gdzie jest kupowana | Na rynku finansowym przez rachunek maklerski. | W ramach sprzedaży detalicznej Skarbu Państwa. |
| Oprocentowanie | Wynika z kuponu i bieżącej ceny rynkowej. | Po pierwszym roku jest powiązane z inflacją i marżą. |
| Wycena w trakcie inwestycji | Zmienia się codziennie. | Nie zależy bezpośrednio od dziennych notowań giełdowych. |
| Ryzyko wcześniejszej sprzedaży | Możliwa strata przy niekorzystnej cenie. | Przedterminowy wykup wiąże się z opłatą określoną w warunkach emisji. |
| Dla kogo | Dla inwestora akceptującego zmienność i analizującego rynek. | Dla osoby nastawionej na długoterminowe oszczędzanie. |
EDO nie można więc oceniać wyłącznie przez porównanie jej oprocentowania z aktualną rentownością rynkowej dziesięciolatki. To różne produkty, z innym sposobem naliczania odsetek, płynnością i ryzykiem. Przy wcześniejszym wykupie trzeba także uwzględnić opłatę oraz podatek od zysku.
Jak wykorzystać rentowność w decyzjach inwestycyjnych
Rentowność jest dobrym narzędziem do budowania kontekstu, ale nie powinna być jedynym sygnałem transakcyjnym. Przed zakupem sprawdzam cztery elementy, które razem dają znacznie pełniejszy obraz:
- Poziom inflacji i jej oczekiwania na kilka kolejnych lat.
- Stopę NBP oraz prawdopodobny kierunek zmian polityki pieniężnej.
- Różnicę między obligacjami 2-, 5- i 10-letnimi.
- Termin wykorzystania pieniędzy i możliwość zniesienia przejściowej straty.
Jeśli pieniądze będą potrzebne za rok lub dwa, dziesięcioletni papier może być zbyt wrażliwy na zmiany rynkowe. Przy długim horyzoncie i gotowości do utrzymania inwestycji do wykupu wahania ceny są mniej dotkliwe, choć nadal trzeba uwzględnić inflację, podatek i ryzyko reinwestycji.
Typowym błędem jest kupowanie obligacji tylko dlatego, że ich rentowność osiągnęła psychologiczną granicę, na przykład 6%. Wysoka rentowność nie jest gwarancją wysokiego realnego zysku. Jeśli inflacja pozostanie wysoka, wynik po uwzględnieniu utraty siły nabywczej może być znacznie skromniejszy.
Najważniejszy wniosek przed zakupem polskich dziesięciolatek
Rentowność 10-letnich obligacji skarbowych pokazuje, jak rynek wycenia przyszłą inflację, stopy procentowe i ryzyko finansowania państwa. W 2026 roku poziom około 6,30% jest użytecznym punktem odniesienia, ale nie gotową odpowiedzią na pytanie, czy należy kupować.
Ja zaczynałbym od dopasowania instrumentu do celu. Do krótkiego przechowania gotówki lepszy może być papier o krótszym terminie, a do wieloletniego oszczędzania rozwiązanie indeksowane inflacją. Najważniejsze jest rozróżnienie między bieżącą rentownością rynkową a oprocentowaniem detalicznej obligacji oraz świadomość, że cena, ryzyko i horyzont inwestycji mają równie duże znaczenie jak sam procent.