Gdy rozważam zakup obligacji na kilka lub kilkanaście lat, nie patrzę wyłącznie na oprocentowanie zapisane w ofercie. Znacznie ważniejsza jest rentowność 10-letnich obligacji, czyli przewidywana stopa zwrotu przy danej cenie zakupu, a także wpływ inflacji, stóp procentowych i podatku. Poniżej wyjaśniam, jak czytać ten wskaźnik, czym różni się od oprocentowania oraz czy detaliczne obligacje 10-letnie mogą pasować do Twojego planu finansowego.
Najważniejsze informacje o rentowności obligacji długoterminowych
- Rentowność zależy przede wszystkim od ceny rynkowej obligacji, jej kuponu i terminu wykupu.
- Wzrost rentowności zwykle oznacza spadek ceny wcześniej wyemitowanych obligacji.
- Na poziom rentowności wpływają między innymi stopy NBP, inflacja, zadłużenie państwa i sytuacja na rynkach zagranicznych.
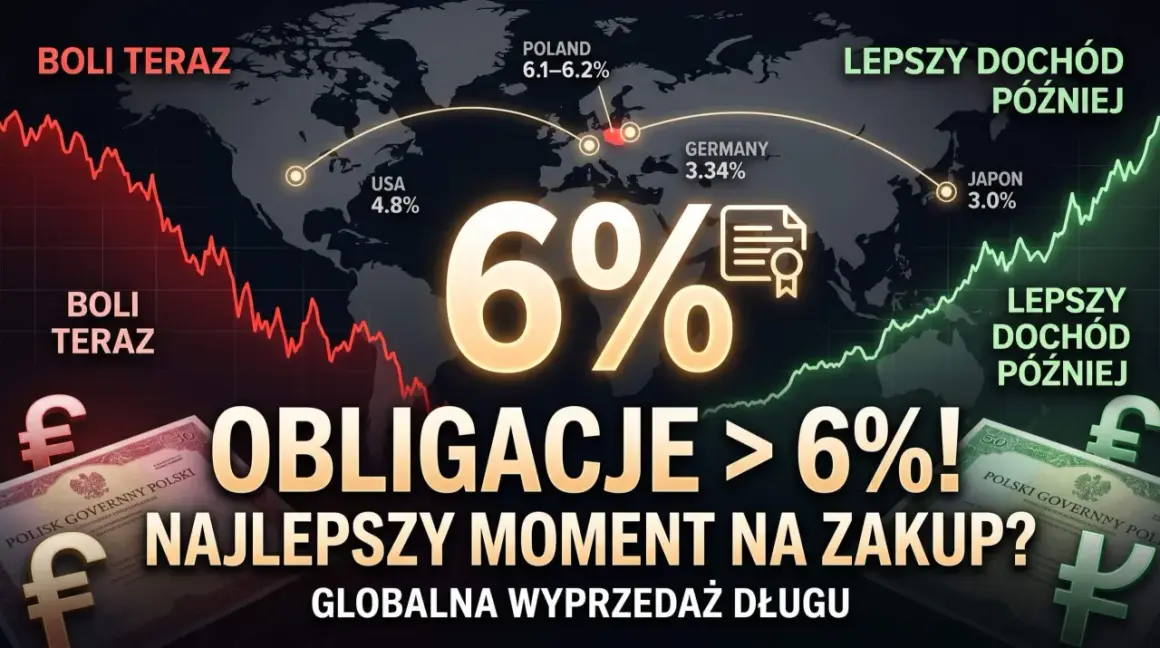
- We wrześniu 2026 roku rentowność polskich 10-letnich obligacji rynkowych wynosiła około 6,27%.
- Detaliczne obligacje EDO to inny produkt niż rynkowe obligacje skarbowe. We wrześniu 2026 roku oferowały 5,35% w pierwszym roku, a później inflację plus 2%.
Co naprawdę oznacza rentowność 10-letnich obligacji
Rentowność pokazuje, jakiego rocznego zwrotu może oczekiwać inwestor, który kupi obligację po bieżącej cenie i będzie ją trzymał do wykupu. To nie zawsze jest to samo co oprocentowanie nominalne. Kupon mówi, ile odsetek wypłaca obligacja od wartości nominalnej, natomiast rentowność uwzględnia również cenę zakupu oraz czas pozostały do wykupu.
Przykład jest prosty. Obligacja o wartości nominalnej 1000 zł i kuponie 5% wypłaca 50 zł odsetek rocznie. Jeśli kupisz ją za 1000 zł, oprocentowanie i rentowność będą do siebie zbliżone. Jeżeli jednak cena rynkowa spadnie do 950 zł, bieżąca rentowność wzrośnie do około 5,26%, bo otrzymujesz te same 50 zł, ale inwestujesz mniej kapitału.
W analizach profesjonalnych częściej stosuje się rentowność do wykupu, nazywaną YTM. Uwzględnia ona wszystkie przyszłe kupony, cenę zakupu i kwotę otrzymaną przy wykupie. To najlepsza miara do porównywania różnych obligacji, choć przy sprzedaży przed terminem rzeczywisty wynik może być zupełnie inny.
Dlaczego rentowność rośnie albo spada
Najważniejsza zasada rynku długu brzmi: cena obligacji i jej rentowność poruszają się w przeciwnych kierunkach. Gdy inwestorzy sprzedają istniejące papiery, ich cena spada, a rentowność rośnie. Kiedy popyt na obligacje się zwiększa, cena idzie w górę, a rentowność maleje.
Stopy procentowe i oczekiwania rynku
Rynek wycenia nie tylko bieżącą stopę referencyjną NBP, ale także oczekiwania dotyczące kolejnych decyzji banku centralnego. Gdy inwestorzy spodziewają się podwyżek stóp, długoterminowe obligacje zwykle tanieją. Przy oczekiwaniach na obniżki ich ceny mogą rosnąć, a rentowność spadać.
Inflacja i ryzyko fiskalne
Wysoka inflacja zmniejsza realną wartość przyszłych odsetek, dlatego inwestorzy często żądają wyższej rentowności. Znaczenie ma też sytuacja budżetu państwa, wielkość planowanej podaży długu i tempo wzrostu zadłużenia. Im większa podaż obligacji bez odpowiednio wysokiego popytu, tym większa presja na ich ceny.
Rynek zagraniczny i premia za ryzyko
Polskie papiery reagują również na zmiany rentowności obligacji niemieckich i amerykańskich. Jeżeli globalne stopy rosną, polskie obligacje mogą tanieć nawet wtedy, gdy krajowe dane gospodarcze się nie pogarszają. Dodatkowo inwestorzy oczekują premii za ryzyko kraju, waluty i płynności, czyli łatwości sprzedaży papieru bez dużej utraty ceny.
W praktyce ruch o 100 punktów bazowych oznacza zmianę o 1 punkt procentowy. Dla właściciela długoterminowej obligacji nie jest to drobna różnica, ponieważ im dłuższy termin do wykupu, tym silniejsza reakcja ceny na zmianę rentowności.
Jak czytać aktualny poziom na polskim rynku
W odczycie z 10 września 2026 roku rentowność polskich 10-letnich obligacji rynkowych wynosiła około 6,27%. Taka liczba nie oznacza, że każda osoba kupująca obligację detaliczną otrzyma dokładnie 6,27% rocznie. Jest to przede wszystkim wskaźnik wyceny hurtowego rynku skarbowych papierów wartościowych.
| Instrument | Co pokazuje | Dla kogo ma znaczenie |
|---|---|---|
| 10-letnia obligacja rynkowa | Rentowność wynikającą z bieżącej ceny i przyszłych przepływów | Inwestorzy giełdowi, fundusze, banki |
| EDO 10-letnie | Oprocentowanie określone w warunkach emisji, powiązane z inflacją | Osoby oszczędzające detalicznie |
| Fundusz obligacji | Wynik całego portfela po zmianach cen i kosztach funduszu | Inwestorzy korzystający z funduszy |
Najczęstszy błąd polega na porównywaniu tych wartości jeden do jednego. Rentowność rynkowej obligacji jest zmienna każdego dnia, natomiast oprocentowanie EDO wynika z konkretnej konstrukcji produktu i zmienia się według zasad zapisanych w liście emisyjnym.
Ja traktuję poziom rentowności przede wszystkim jako informację o tym, jak rynek ocenia przyszłe stopy, inflację i ryzyko finansowania państwa. Nie jest to samodzielny sygnał „kup” albo „sprzedaj”.
Rentowność a oprocentowanie obligacji detalicznych
We wrześniu 2026 roku Ministerstwo Finansów oferowało 10-letnie obligacje EDO z oprocentowaniem 5,35% w pierwszym rocznym okresie. W kolejnych latach oprocentowanie miało być oparte na inflacji z poprzednich 12 miesięcy powiększonej o stałą marżę 2%.
To konstrukcja inna niż zakup obligacji na rynku wtórnym. EDO nie mają codziennej ceny giełdowej, a odsetki są kapitalizowane. Dzięki temu produkt może pasować osobie, która chce regularnie odkładać pieniądze na odległy cel, ale nie chce obserwować notowań każdego dnia.
| Cecha | Obligacja rynkowa 10-letnia | EDO 10-letnie |
|---|---|---|
| Cena | Zmienia się codziennie | Zwykle 100 zł za sztukę w standardowej sprzedaży |
| Oprocentowanie | Wynika z ceny, kuponu i terminu wykupu | W pierwszym roku stała stawka, później inflacja plus marża |
| Ryzyko sprzedaży przed terminem | Możliwa strata wynikająca ze spadku ceny | Przedterminowy wykup z opłatą określoną w warunkach emisji |
| Kapitalizacja | Zależy od konstrukcji papieru | Odsetki są dopisywane do kapitału |
W przypadku EDO trzeba pamiętać o dwóch ograniczeniach. Po pierwsze, 5,35% dotyczy tylko pierwszego roku. Po drugie, wynik końcowy zależy od przyszłej inflacji, podatku od zysków kapitałowych i ewentualnego wcześniejszego wykupu.
Jak policzyć opłacalność przed zakupem
Przed zakupem sprawdzam cztery liczby: cenę, kupon, czas do wykupu oraz przewidywaną inflację. Dopiero ich połączenie pozwala ocenić, czy oferowany zwrot odpowiada ryzyku i zamrożeniu pieniędzy.
Przykład obligacji kupionej poniżej nominału
Załóżmy, że kupujesz obligację za 950 zł, jej wartość nominalna wynosi 1000 zł, kupon to 5%, a do wykupu pozostało 8 lat. Roczny kupon wynosi 50 zł, więc bieżąca rentowność to około 5,26%. Dodatkowo przy wykupie pojawia się 50 zł różnicy między ceną zakupu a nominałem.
Uproszczone przybliżenie rentowności do wykupu wyniesie około 5,92% rocznie przed podatkiem. Dokładne wyliczenie wymaga uwzględnienia momentu wypłaty każdego kuponu, ale przykład pokazuje, dlaczego kupno poniżej wartości nominalnej może poprawić wynik.
Przeczytaj również: Długoterminowe inwestowanie vs trading – co lepiej pasuje do Twojego stylu?
Realna stopa zwrotu
Jeżeli nominalna rentowność wynosi 6%, a inflacja 4%, realny zysk nie wynosi po prostu 2%. Dokładniejsze przybliżenie to około 1,92%, zgodnie ze wzorem 1,06 ÷ 1,04 - 1. Po uwzględnieniu podatku wynik będzie jeszcze niższy.
Nie ignorowałbym też płynności. Dziesięcioletni termin nie oznacza obowiązku trzymania pieniędzy przez dekadę, ale wcześniejsze wyjście może oznaczać opłatę, stratę na cenie albo rezygnację z części odsetek. Dlatego środki na poduszkę finansową trzymam osobno, a do obligacji długoterminowych kieruję kapitał, którego prawdopodobnie nie będę potrzebować w najbliższych latach.
Kiedy wysoka rentowność nie oznacza okazji
Wysoka rentowność może wyglądać atrakcyjnie, ale często jest rekompensatą za większą niepewność. Rynek może obawiać się wyższej inflacji, większych potrzeb pożyczkowych państwa albo utrzymania wysokich stóp przez dłuższy czas.
- Ryzyko ceny rośnie, gdy planujesz sprzedaż przed wykupem.
- Ryzyko inflacji sprawia, że nominalny zysk może nie zwiększyć realnej siły nabywczej.
- Ryzyko reinwestycji pojawia się, gdy kupony trzeba ponownie ulokować po niższej stopie.
- Ryzyko koncentracji występuje, gdy większość oszczędności trafia do jednego emitenta lub jednego terminu.
Przeciwna sytuacja także bywa myląca. Niska rentowność nie musi oznaczać złej inwestycji, jeśli inwestorowi zależy na stabilności, ochronie kapitału i dopasowaniu terminu do konkretnego celu. Decyzję oceniam zawsze przez pryzmat horyzontu, płynności i tolerancji na wahania, a nie jednej liczby z wykresu.
Jak monitorować rynek bez codziennego sprawdzania notowań
Do podstawowej oceny wystarczy obserwowanie kilku informacji raz w tygodniu lub raz w miesiącu. Codzienne reagowanie na każdy ruch o kilka punktów bazowych zwykle bardziej przeszkadza, niż pomaga.
- Sprawdź bieżącą rentowność obligacji 10-letnich i porównaj ją z poziomem sprzed miesiąca oraz roku.
- Przeanalizuj decyzje i komunikaty NBP, zwłaszcza zmiany oczekiwań dotyczących stóp procentowych.
- Porównaj rentowność z prognozowaną inflacją, aby ocenić możliwy realny zwrot.
- Sprawdź kalendarz emisji obligacji i potrzeby pożyczkowe państwa.
- Przelicz wynik po podatku oraz po kosztach wcześniejszego wykupu lub sprzedaży.
Najbardziej użyteczny jest prosty scenariuszowy rachunek. Przygotuj wariant z inflacją 3%, 5% i 7%, a potem sprawdź, jak zmienia się wynik po dziesięciu latach. Taka tabela szybko pokazuje, czy produkt rzeczywiście chroni oszczędności, czy tylko dobrze wygląda przy jednym korzystnym założeniu.
Jak podejść do decyzji o zakupie 10-latek
Jeżeli celem jest emerytura, edukacja dziecka albo wieloletnie budowanie kapitału, obligacje indeksowane inflacją mogą być rozsądnym elementem spokojnego portfela. W ofercie detalicznej EDO mają przewagę w postaci kapitalizacji odsetek i stałej marży, ale wymagają zaakceptowania długiego horyzontu.
Jeśli pieniądze mogą być potrzebne za rok lub dwa, lepiej rozważyć krótszy instrument albo podzielić zakup na kilka terminów. Takie rozłożenie nazywam drabiną obligacji, ponieważ kapitał nie jest zamrożony w jednym momencie i regularnie pojawiają się środki do ponownego wykorzystania.
Moja praktyczna zasada jest prosta: nie kupuję długoterminowej obligacji tylko dlatego, że jej oprocentowanie wygląda wysoko. Najpierw sprawdzam, czy rozumiem sposób naliczania odsetek, warunki wcześniejszego wykupu i możliwy wynik po inflacji oraz podatku.
Jedna liczba nie wystarczy do oceny obligacji
Rentowność 10-letnich obligacji jest dobrym barometrem rynku, ale nie jest obietnicą zysku dla każdego inwestora. Trzeba odróżnić rynkową wycenę papierów skarbowych od oprocentowania detalicznych EDO, a następnie dopasować produkt do własnego terminu i potrzeb płynnościowych.
Jeżeli inwestujesz długoterminowo, analizuj przede wszystkim realną stopę zwrotu, zasady kapitalizacji i koszt wyjścia przed terminem. Dopiero wtedy wysoka rentowność staje się użyteczną informacją, a nie pojedynczą liczbą wyrwaną z kontekstu.